Temps de lecture estimé : 6 minutes
Points clés à retenir
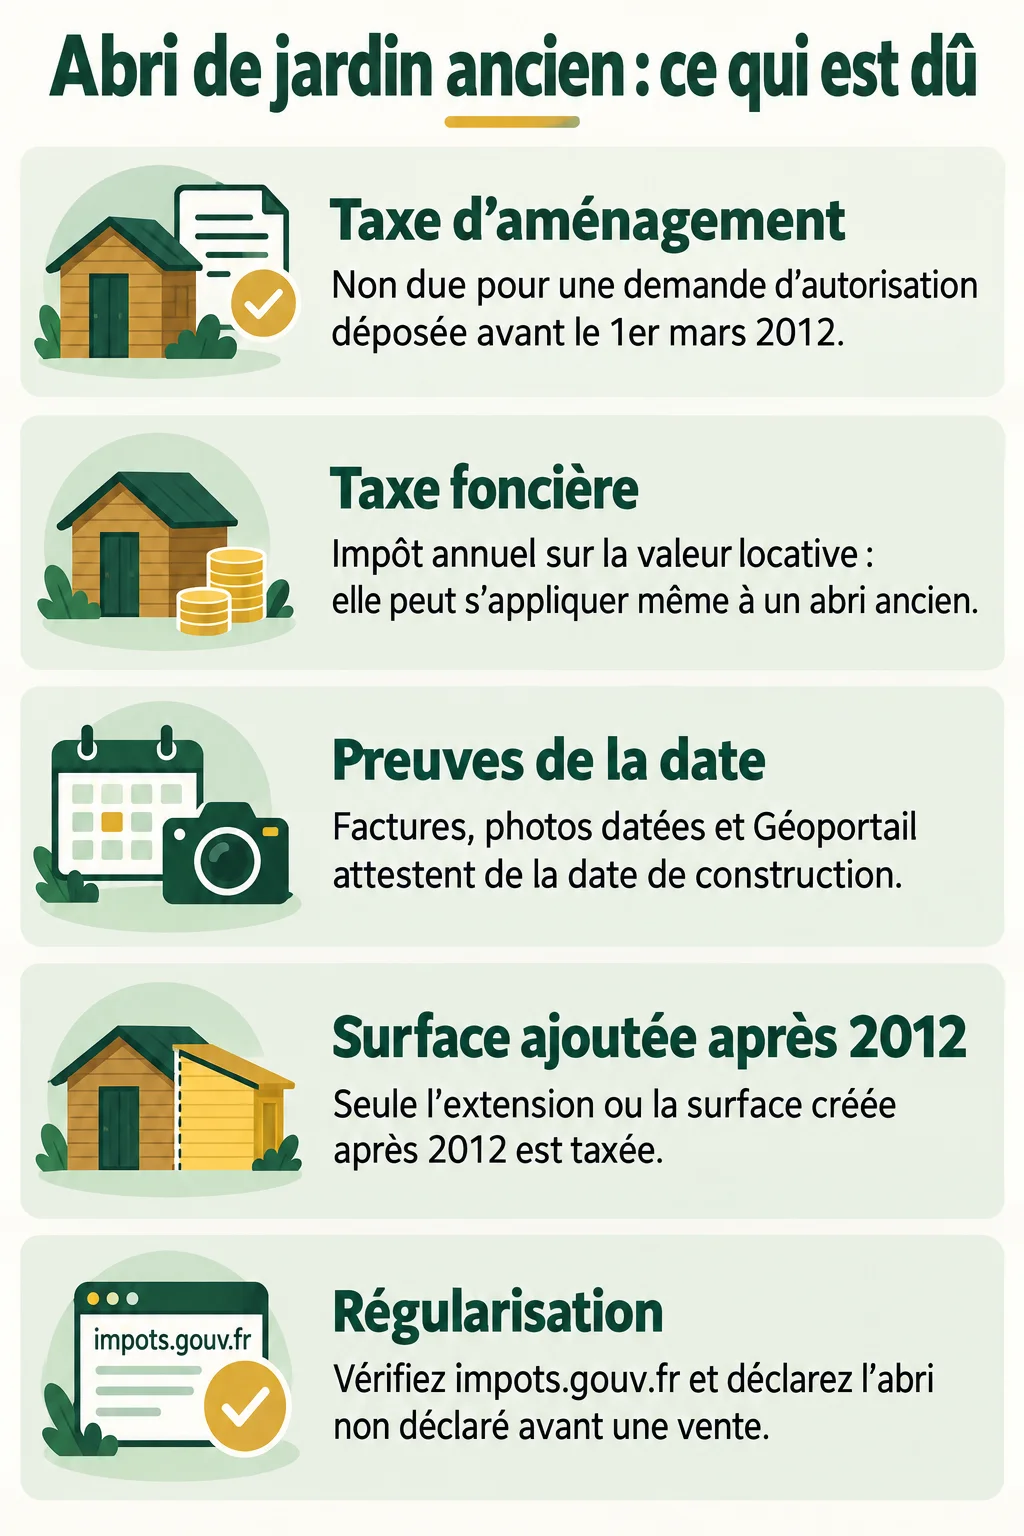
- Avant le 1er mars 2012, aucune taxe d’aménagement n’est due.
- La taxe foncière peut s’appliquer : vérifiez votre compte impots.gouv.fr.
- Factures, photos datées et Géoportail prouvent la date de construction.
- Seule la surface ajoutée après 2012 est taxée.
- Régularisez un abri non déclaré avant une vente.
Pourquoi la taxe d’abri de jardin construit avant 2012 n’est pas due
La taxe sur un abri de jardin construit avant 2012 ne concerne pas la taxe d’aménagement : elle n’est pas due. En revanche, la taxe foncière peut s’appliquer, et c’est là que beaucoup de propriétaires se trompent.
La taxe d’aménagement s’applique uniquement aux demandes d’autorisation déposées à partir du 1er mars 2012. Elle ne revient donc pas sur les constructions existantes, par simple principe de non-rétroactivité. Elle a remplacé plusieurs taxes, dont la taxe locale d’équipement, issue de la loi d’orientation foncière de 1967.
Un point m’a frappée sur mon propre terrain : le régime dépend de la date de la demande d’autorisation, pas de celle où l’on a monté les panneaux. Un abri autorisé en 2011 mais posé en 2012 reste du côté de l’ancien régime.
Aucune différence non plus selon la nature de l’abri. Fixe, démontable, en bois ou en métal : pour un abri ancien, la question de la taxe d’aménagement ne se pose pas.
Taxe d’aménagement ou taxe foncière : ne pas confondre
La taxe d’aménagement est ponctuelle et vise les constructions nouvelles. La taxe foncière est un impôt annuel, calculé à partir de la valeur locative cadastrale du bien. Être exonéré de la première ne dispense donc pas de la seconde.
L’impact d’un petit abri ancien sur la taxe foncière reste généralement modeste, puisqu’il ajoute un peu de valeur locative à votre bien. Certains abris n’ont pourtant jamais été imposés, simplement parce que le cadastre n’a pas été mis à jour. C’est un cas d’espèce, pas une exonération.
Si votre abri n’a jamais été déclaré, le risque existe : un redressement peut remonter jusqu’à 6 ans, avec pénalités, selon ce qu’on lit sur certains sites non officiels. Je vous conseille de vérifier ce point auprès de votre centre des impôts avant de paniquer.
- Connectez-vous à votre compte sur impots.gouv.fr et consultez la description de votre bien.
- Vérifiez si l’abri y figure, avec sa surface.
- S’il manque, préparez une déclaration de modification via le formulaire de l’administration fiscale. Le modèle exact (H1 ou autre) est à confirmer sur impots.gouv.fr, car les indications divergent.
Pour une construction neuve, le délai de déclaration est de 90 jours après l’achèvement. Une construction non destinée à l’habitation bénéficie d’une exonération de 40 % de la part communale pendant deux ans.
Prouver que l’abri date d’avant 2012
En cas de doute de la mairie ou du fisc, c’est à vous de prouver la date. Mieux vaut réunir les pièces maintenant, tant que les souvenirs et les papiers existent.
- Factures d’achat de l’abri ou des matériaux, avec leur date.
- Photos datées (famille, fêtes, chantier) où l’abri apparaît à l’arrière-plan.
- Anciennes autorisations : déclaration préalable ou permis, si vous en avez déposé.
- Vues aériennes anciennes sur Géoportail, le site de l’IGN, grâce à la comparaison de dates.
Dans ma longère, j’ai retrouvé la trace d’une dépendance sur une prise de vue aérienne ancienne, ce qui a réglé la discussion en dix minutes. Faites des captures d’écran avec la date visible.
Si la preuve est contestée, additionnez les indices : un seul document pèse peu, trois qui concordent convainquent bien davantage. Les attestations de voisins ou des anciens propriétaires peuvent compléter le dossier.
Agrandissement ou reconstruction après 2012 : ce qui devient taxable
Seule la surface créée après 2012 est taxée. L’ancienne partie reste exonérée, et il ne faut pas laisser croire que tout l’abri bascule dans la taxe en cas d’agrandissement.
La taxe vise la surface de plancher close et couverte, avec une hauteur sous plafond d’au moins 1,80 m. Ce critère de hauteur compte autant que la superficie.
Le calcul repose sur la valeur forfaitaire, qui était de 930 € par m² en 2025 hors Île-de-France (1 054 € en Île-de-France). Elle est révisée chaque année : vérifiez le montant en vigueur sur economie.gouv.fr ou service-public.fr avant tout calcul. La part communale varie de 1 % à 5 % selon la commune.
Exemple sur la base 2025 : un abri de 15 m² avec un taux communal de 3 % et un taux départemental de 2 % donne environ 697,50 €. Pour un agrandissement, on ne calcule que sur les mètres carrés ajoutés.
Bon à savoir : les communes peuvent exonérer par délibération les abris de jardin jusqu’à 20 m². Cette exonération est facultative, donc demandez à votre mairie si elle s’applique chez vous.
Voici comment je m’oriente selon votre situation :
- Abri d’origine, jamais touché : pas de taxe d’aménagement, taxe foncière à vérifier.
- Abri jamais déclaré aux impôts : régularisez auprès du fisc.
- Abri agrandi après 2012 : seule l’extension est taxée.
- Abri reconstruit : la nouvelle construction relève du régime actuel.
Régulariser un abri ancien non déclaré
Côté urbanisme, la démarche dépend de la surface : déclaration préalable ou permis. Côté impôts, il faut déclarer la construction pour que la taxe foncière soit correctement établie.
Sur le plan pénal, les sanctions en urbanisme se prescrivent par 6 ans, avec une amende de 1 200 € à 300 000 € selon le cas. La prescription administrative de 10 ans signifie que la mairie peut, pendant ce délai, refuser des autorisations sur un bâtiment irrégulier au motif de son irrégularité initiale.
Lors d’une vente, un abri non déclaré peut compliquer les choses chez le notaire ou l’acquéreur. Côté assurance, mieux vaut signaler la construction pour qu’elle soit bien couverte. Pour ma part, je régularise avant de mettre un bien en vente, c’est plus simple que de négocier sous pression.
Questions fréquentes
Faut-il payer la taxe abri de jardin tous les ans ?
La taxe d’aménagement est ponctuelle, elle ne se paie pas chaque année. La taxe foncière, elle, est annuelle et peut intégrer l’abri dans la valeur locative de votre bien.